Un coup de vent violent ou une manœuvre malheureuse et votre portail est abîmé. Pas de panique ! Ce sinistre peut être couvert par votre assurance. De la sécurisation des lieux à la déclaration à votre assureur, en passant par le devis de réparation, découvrez les étapes clés pour une prise en charge rapide.
Les premiers réflexes à adopter juste après le sinistre
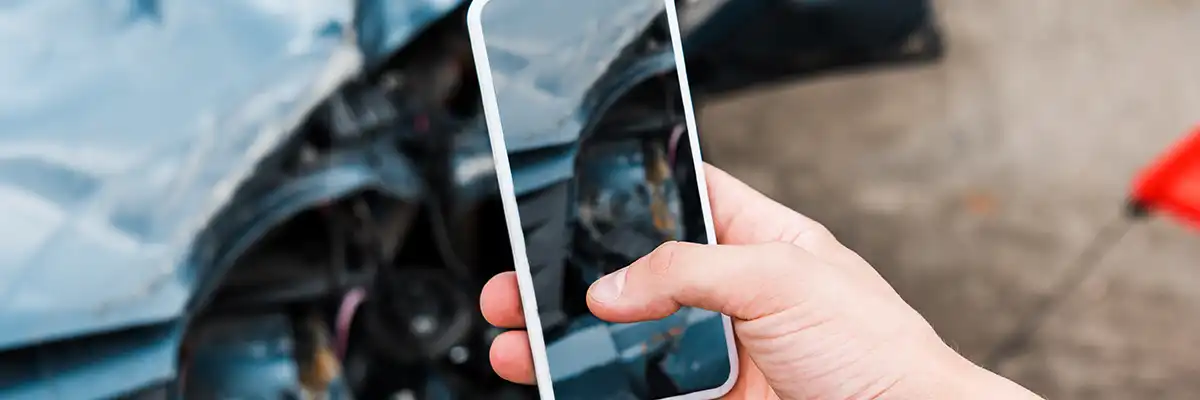
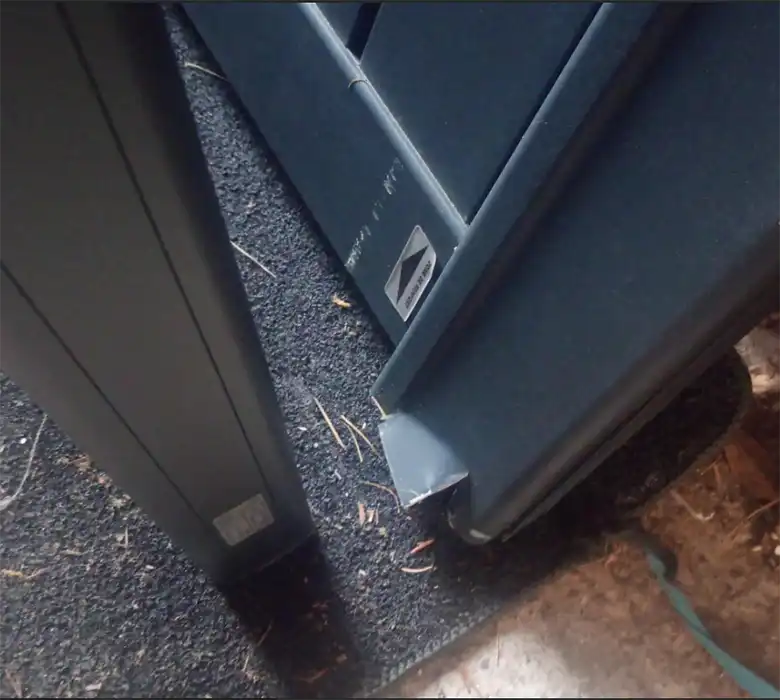
Avant toute chose, documentez l'incident pour faciliter vos démarches. Prenez des photos claires et détaillées des dégâts sur votre portail ou clôture, sous plusieurs angles, ainsi que du véhicule impliqué s'il y a lieu. Ensuite, sécurisez la zone si l'installation menace de tomber, par exemple avec des barrières de chantier et de la rubalise. Surtout, ne tentez pas de réparation majeure vous-même, car cela pourrait aggraver les dommages et compliquer la prise en charge par l’assurance.
Contacter les professionnels : assurance et réparateur
Vous devez déclarer le sinistre à votre assurance (auto, responsabilité civile ou habitation selon la cause) le plus rapidement possible, dans le délai prévu par votre contrat : au moins 5 jours ouvrés (article L113-2 du Code des assurances). Parallèlement, contactez un artisan qualifié pour obtenir au minimum deux devis détaillés. Ce document est la pièce maîtresse pour votre assurance. Assurez-vous qu'il distingue bien le coût de la dépose de l'élément abîmé, la fourniture du nouveau matériel et la main-d'œuvre. Selon les dégâts, il peut y avoir également un devis de maçonnerie en complément. N'engagez pas de remplacement avant l'accord écrit de l'assureur.
Sinistre causé par une automobile : qui est responsable et quelle assurance joue ?
Si un tiers identifié est responsable, c'est son assurance responsabilité civile auto qui couvre les frais, sur la base d'un constat amiable rempli par les deux parties. Si vous avez vous-même endommagé votre portail avec votre véhicule, votre assurance auto ne le couvre pas : elle indemnise les dommages causés aux autres et, en formule « tous risques », votre voiture (avec un malus possible). Seule votre assurance habitation peut prendre en charge le portail, si votre contrat couvre les aménagements extérieurs. En cas de délit de fuite, portez plainte au plus vite : votre assureur demandera le récépissé de plainte avec la déclaration de sinistre.
Sinistre dû aux intempéries : la garantie tempête
Pour les dégâts liés au vent, contactez votre assurance habitation en invoquant la garantie « Tempête » ou « Événements climatiques ». Attention, les contrats de base ne couvrent pas toujours les aménagements extérieurs comme les portails, qui ne sont pas considérés comme des éléments incorporés à l'habitation. Il est souvent nécessaire d'avoir souscrit une garantie spécifique pour les éléments extérieurs pour être indemnisé. Pensez à vérifier les clauses de votre contrat.
Portail endommagé : qui paie ?
| Critères |
Assurance qui intervient
|
À faire
|
|---|---|---|
| Voiture d’un tiers identifié |
Responsabilité civile auto du conducteur
|
Remplir un constat amiable
|
| Votre propre voiture |
Votre assurance habitation, si elle couvre les aménagements extérieurs
|
Vérifier votre contrat
|
| Conducteur en fuite |
Selon votre contrat habitation
|
Porter plainte au plus vite
|
| Tempête |
Garantie tempête, si les éléments extérieurs sont couverts
|
Déclarer dans le délai du contrat
|
Faire réparer ou remplacer votre portail
Un installateur Kostum établit le devis détaillé que demande votre assureur : dépose, fourniture et pose.
Demander un devisEn conclusion, un sinistre se gère avec méthode. Les clés d’une indemnisation réussie sont : réagir vite, bien documenter les dégâts avec des photos et obtenir un devis précis. Nos installateurs sont à votre disposition pour établir vos devis : pensez à préciser dans le commentaire qu’il s’agit d’un sinistre et que vous avez besoin rapidement du devis !